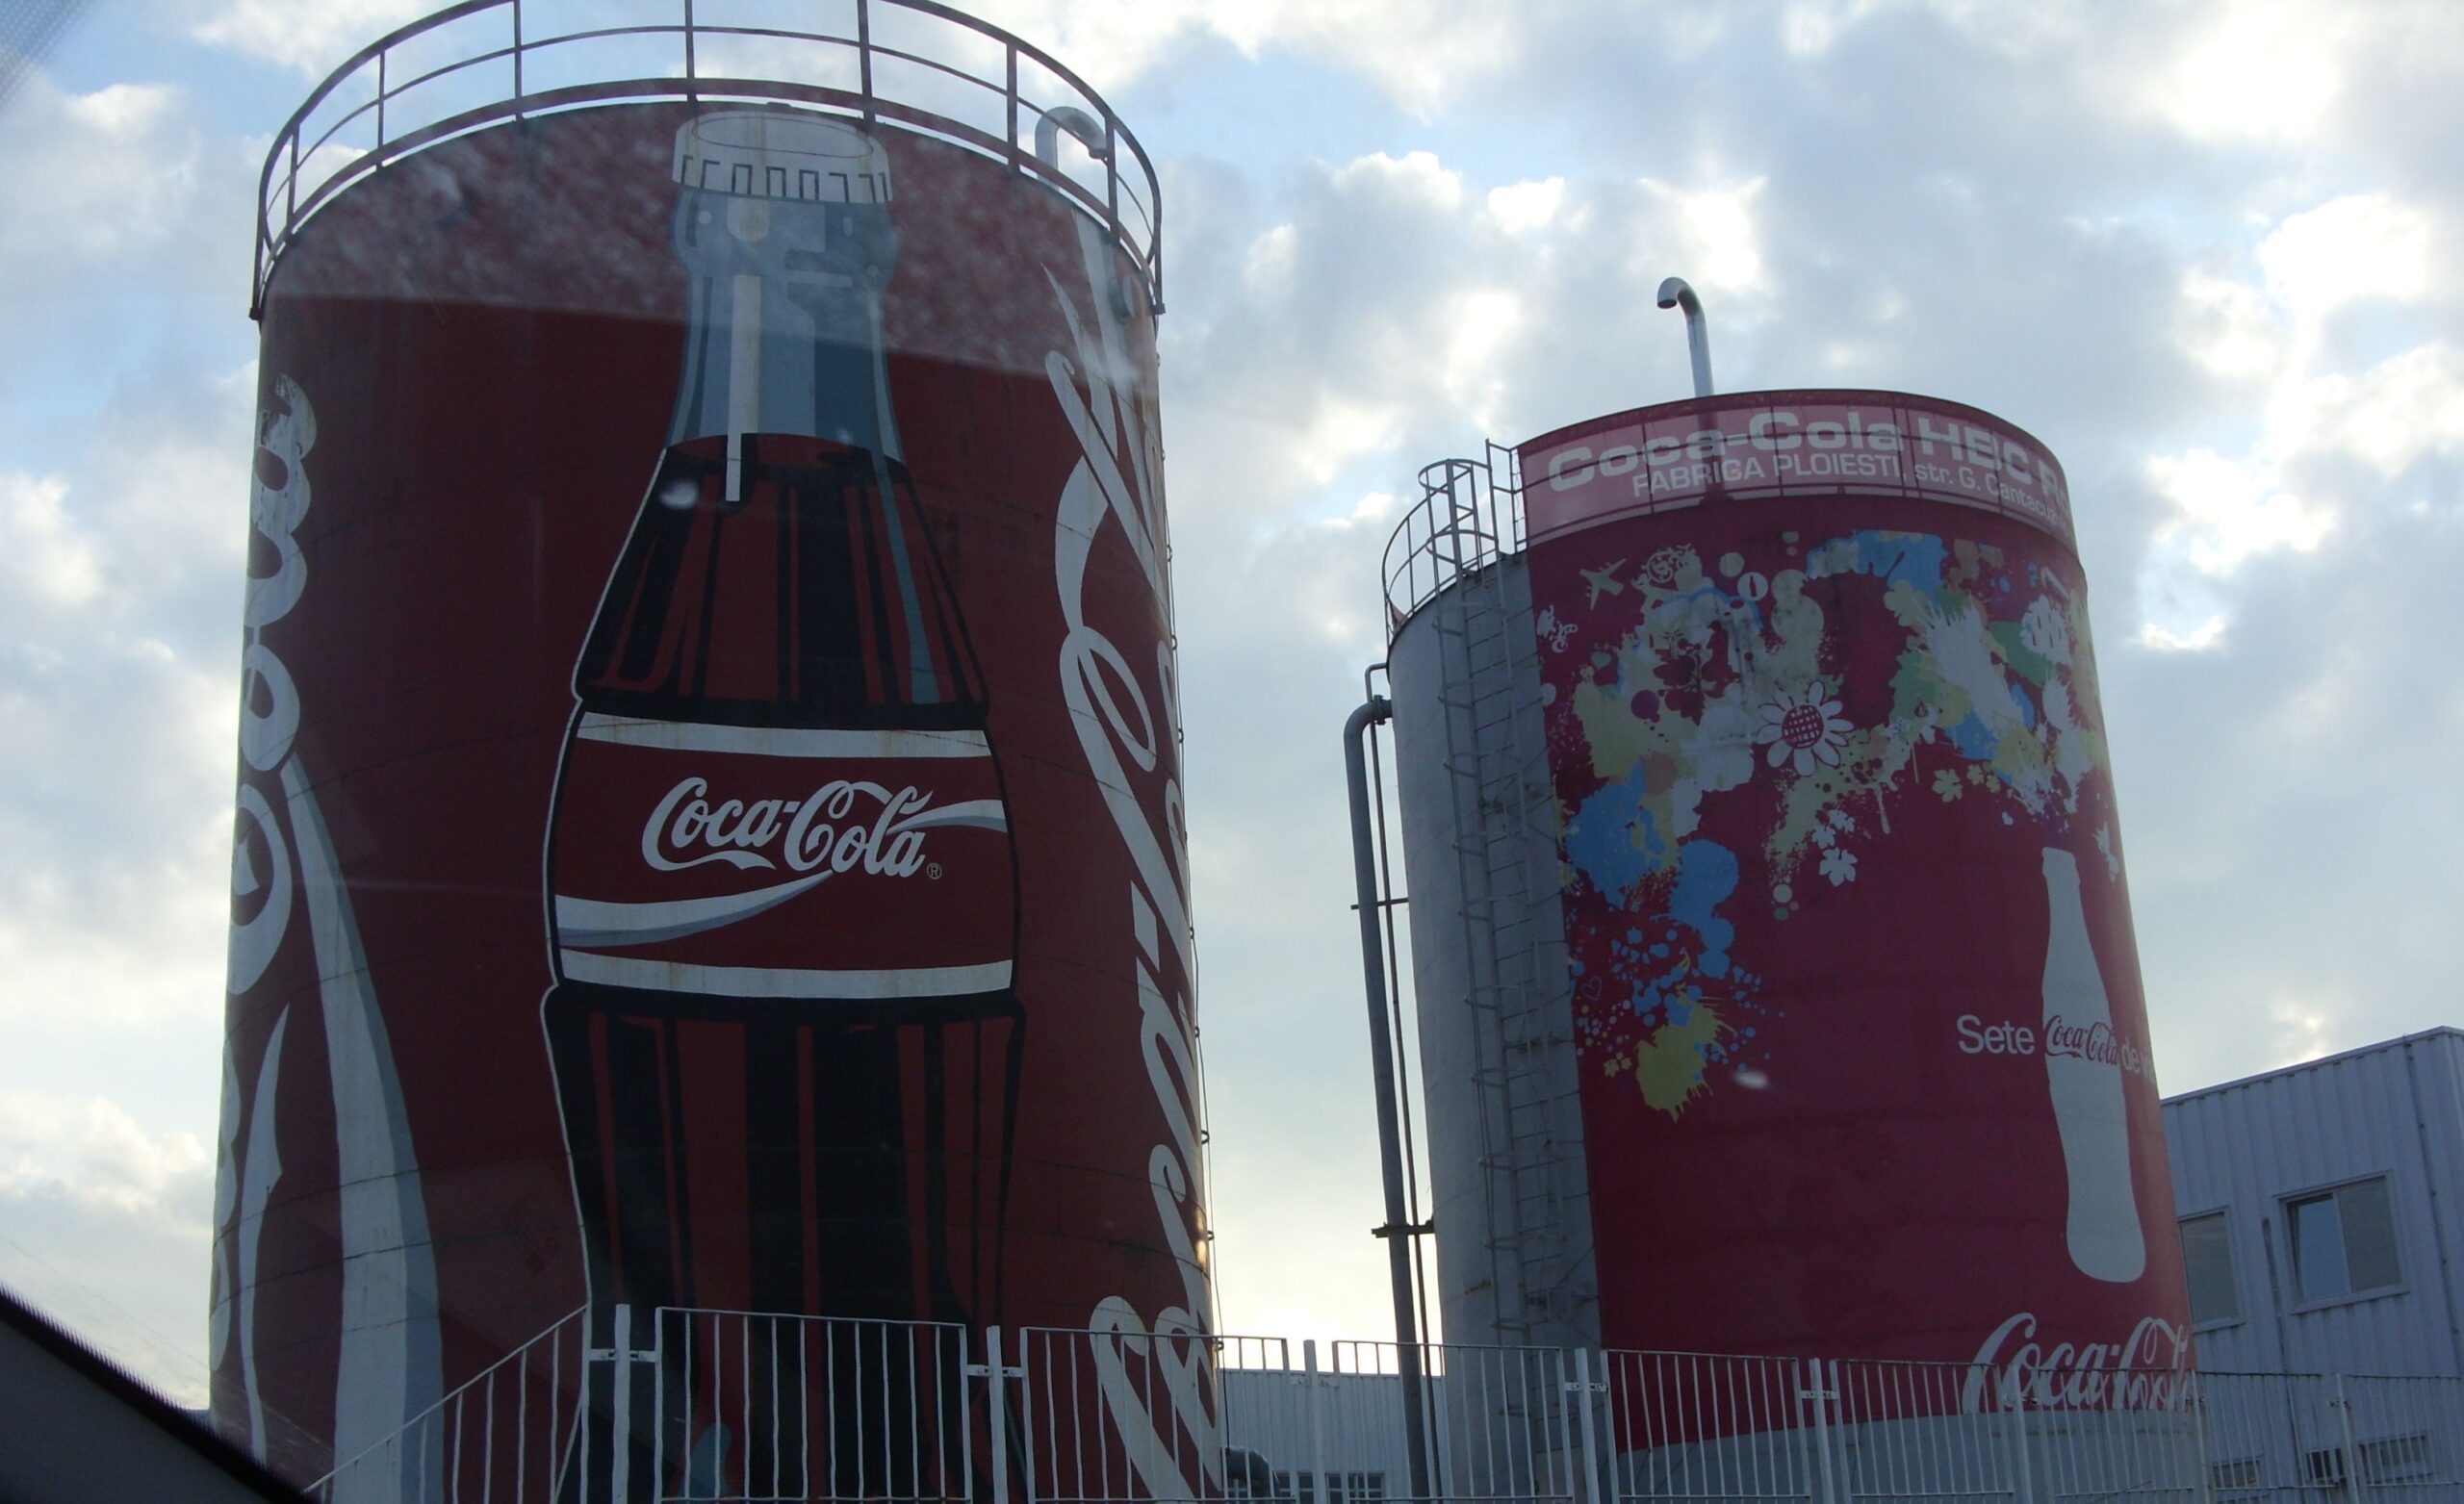
코카콜라 HBC 실적에서 눈에 띄는 건 음료를 더 많이 팔아 매출 전망을 높였지만, 연간 영업이익 전망은 그대로 뒀다는 점입니다. 2026년 3분기 유기적 매출은 전년 동기보다 9.0%, 판매량은 5.4% 늘어 둘 다 시장 예상을 웃돌았습니다. 회사는 연간 유기적 매출 성장률이 기존 범위인 6~7%를 소폭 넘을 것으로 봤고, 유기적 영업이익 성장률 전망은 8~10%를 유지했습니다. 코카콜라 HBC 11월 4일 발표
2026년 10월 2일 종료 분기, 11월 4일 발표 기준. 코카콜라 HBC는 코카콜라컴퍼니(NYSE: KO)의 병입 파트너로, 음료를 생산·포장해 판매하는 별도 상장사입니다.
- 보고 순매출은 35억320만 유로로 9.6% 증가했습니다.
- 유기적 케이스당 매출은 3.4% 늘었습니다. 판매량과 제품·포장 구성, 일부 가격 조정이 함께 작용했습니다.
- 연간 이익 전망의 상단은 10%로, 10월 15일 분석가 평균 10.2%보다 0.2%포인트 낮았습니다.
- 아프리카 병입사 CCBA 인수는 연말 완료가 회사 목표이며, 발표일 기준 탄자니아 승인이 남았습니다.
코카콜라 HBC 실적에서 판매량은 얼마나 중요했나요?
판매량이 5.4% 늘고 케이스당 매출이 3.4% 오르면서 매출이 양쪽에서 늘었습니다. 전년 판매량과 케이스당 매출을 각각 100으로 놓으면, 이번 매출은 두 증가율을 곱한 1.054 × 1.034로 약 9% 늘어납니다. 유기적 성장률은 환율과 인수·매각 등으로 비교 범위가 달라지는 영향을 걷어내 기존 사업의 성장을 보여주는 회사 지표입니다. 유로화로 집계한 보고 매출은 31억9,720만 유로에서 35억320만 유로로 늘었습니다. 회사 공시 전문 및 조정 내역
| 지표 | 실제 | 10월 15일 평균 |
|---|---|---|
| 유기적 매출 | +9.0% | +8.0% |
| 유기적 판매량 | +5.4% | +4.8% |
| 유기적 케이스당 매출 | +3.4% | +3.0% |
케이스당 매출은 표준 판매 단위 하나에서 얻는 평균 매출입니다. 같은 제품의 가격이 오를 때뿐 아니라, 상대적으로 단위당 매출이 높은 제품이나 포장의 판매 비중이 커질 때도 상승합니다. 개발시장의 4.8%도 가격과 제품 구성의 영향을 받은 케이스당 매출 증가율입니다. Vuma 분기 컨센서스 · 회사 지역별 지표
THE STOCK · 다음 질문예상치를 웃돌았다는 말은 어떻게 계산할까요?같은 기간과 같은 지표로 예상치와 실제 실적을 비교하는 법을 살펴봅니다.이어서 읽기 →어떤 제품과 지역이 성장을 이끌었나요?
탄산음료 판매량은 4.5%, 에너지음료는 24.7%, 비탄산음료는 3.2% 늘었습니다. 에너지음료의 성장률이 높았지만, 제품별 매출 기여도를 비교하려면 각 제품군의 매출 비중도 필요합니다. 커피는 외식·매장 채널에서 10.1% 늘고 전체 판매량은 2.3% 줄었습니다. 어느 판매 경로를 보느냐에 따라 같은 제품군의 성적이 달라질 수 있습니다. 회사 공시 제품군별 동향
유기적 매출은 성숙시장 8.0%, 개발시장 8.7%, 신흥시장 9.8% 늘었습니다. 신흥시장 판매량은 5.8% 증가했습니다. 나이지리아와 이집트가 성장에 기여했고, 우크라이나는 공급망 차질로 판매량이 20% 넘게 줄었습니다. 회사가 제시한 즉석음용 무알코올 음료의 매출액 기준 점유율 상승폭은 0.70%포인트입니다. 8월까지의 누적 집계이며 러시아를 제외합니다. 지역 실적과 점유율 집계 기준
매출 전망 상향을 이익 전망과 어떻게 비교하나요?
회사는 연간 매출 성장률 전망을 종전 6~7% 범위의 상단 부근에서 기존 범위를 소폭 웃도는 수준으로 높였습니다. 연간 영업이익 성장률 전망은 종전 8~10%와 같았습니다. 10월 15일 기준 분석가 16명의 유기적 비교가능 영업이익 성장률 평균은 10.2%였습니다. 회사 범위의 상단과 분석가 평균을 비교한 차이이며, 연간 실적은 결산에서 확인할 수 있습니다. Vuma 연간 컨센서스 · 회사 연간 전망
4분기에는 전년 동기보다 판매일이 나흘 적습니다. 하루 평균 판매량이 같아도 판매일이 줄면 분기 판매량은 낮아질 수 있습니다. 또 제조·물류·마케팅 비용이 늘면 매출 증가분 중 영업이익에 남는 비중이 작아집니다. 회사가 순금융비용 전망을 4,000만~5,000만 유로에서 3,500만~4,500만 유로로 낮춘 부분은 영업이익과 분리해 읽어야 합니다. 비교가능 실효세율 전망은 26~28%, 환산 환율이 비교가능 영업이익에 미치는 효과는 0~1,000만 유로의 긍정적 효과로 유지했습니다. 회사 판매일수와 기술적 전망
THE STOCK · 다음 질문회사가 전망을 올렸는데 시장 기대와 엇갈릴 수 있나요?회사의 이전 전망, 새 전망, 분석가 기대를 각각 비교하는 법을 확인합니다.이어서 읽기 →아프리카 인수에서 어떤 숫자를 확인할까요?
코카콜라 HBC는 코카콜라 베버리지스 아프리카(CCBA) 지분 75%를 26억 달러에 인수하기로 계약했습니다. 회사는 11월 4일 기준 6개 관할 지역 중 5곳에서 경쟁 당국 승인을 받았고 탄자니아의 승인을 기다리고 있다고 밝혔습니다. 거래 종료 목표는 2026년 말입니다. 인수 계약 발표 · 11월 4일 승인 현황
거래가 마무리되면 투자자는 기존 사업의 판매량과 인수로 연결 범위에 들어오는 매출을 분리해 볼 수 있습니다. 인수로 회사의 규모가 커질 때에는 영업이익률, 현금흐름, 자금 조달 비용도 함께 움직일 수 있습니다. 결산에서 확인할 숫자는 판매일수 영향을 고려한 물량, 매출이 영업이익으로 이어지는 비율, 그리고 인수 뒤 현금흐름입니다.
THE STOCK · 다음 읽기
함께 보면 좋은 글
기업 실적의 예상치와 앞으로의 전망을 읽는 법입니다.