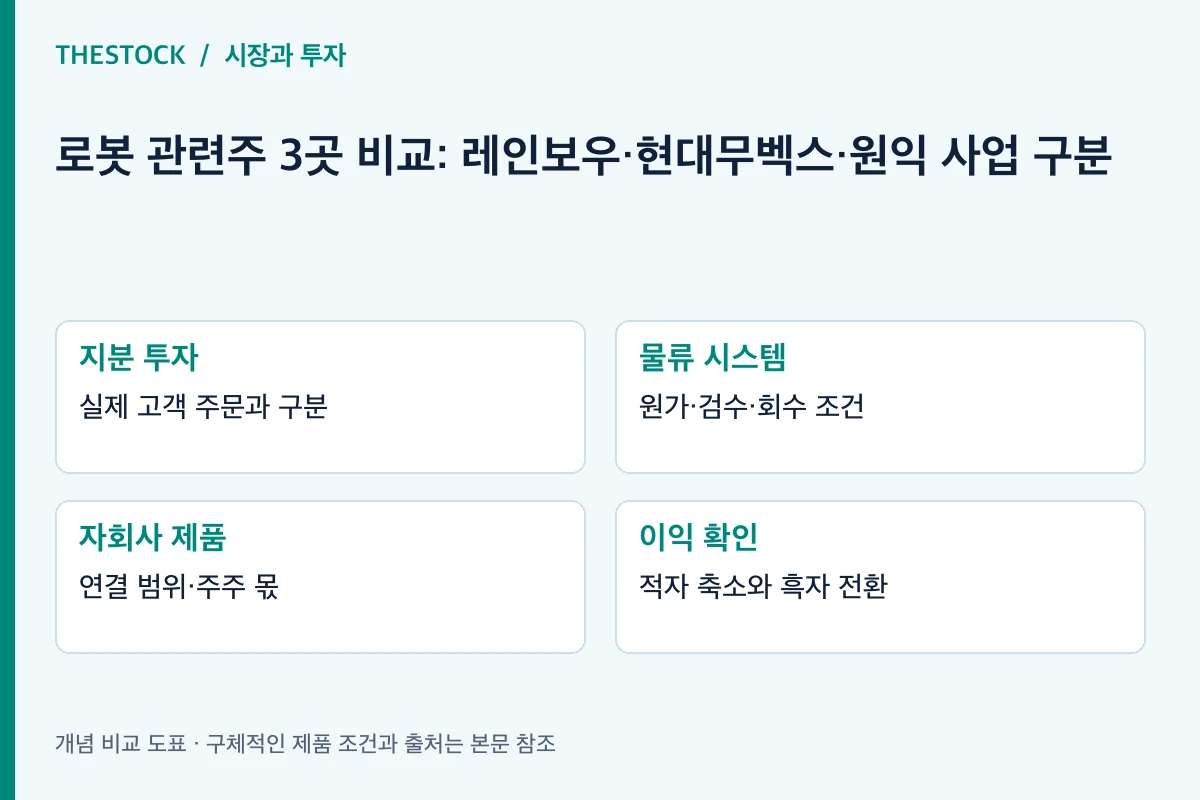
로봇 관련주는 같은 산업 이름보다 제품·고객·법인과 실제 손익을 나눠 비교해야 합니다. 대기업의 지분 투자나 로봇손 개발이 상장사의 흑자 전환·주가 상승을 바로 보장하지는 않습니다.
레인보우로보틱스: 지분 투자와 주문을 구분
삼성전자의 2024년 12월 31일 발표는 콜옵션 행사로 레인보우로보틱스 지분을 35%로 늘리는 내용과 미래로봇 개발 계획을 설명합니다. 이는 당시 지분·개발 계획의 근거이며 오늘의 주문 규모나 분기 영업흑자 확정을 입증하는 자료는 아닙니다.
협력이 기대된다면 실제 계약·납품·매출의 연결을 확인하세요. 연결 이익과 일회성 금융 손익, 본업 영업손익도 구분해야 합니다.
현대무벡스: 물류 시스템 사업의 원가와 회수
현대무벡스의 2026년 1분기 보고서는 물류자동화·승강장안전문·IT서비스 등 사업을 구분합니다. 회사명을 ‘현대무백스’로 혼동하지 않도록 공시의 법인명도 확인하세요.
물류 시스템 사업에서는 수주 잔고뿐 아니라 공사·설치 진행, 원가 변경, 고객 검수와 대금 회수를 함께 봐야 합니다. 큰 계약액을 곧바로 당기 이익이나 로봇 단품 판매로 바꾸어 계산하면 안 됩니다.
원익홀딩스: 로봇손 제품과 상장 법인의 실적
원익로보틱스의 Allegro Hand 공식 사이트에서 로봇손 제품을 확인할 수 있습니다. 제품 기술과 원익홀딩스 주주의 경제적 몫은 별개의 확인 항목입니다.
개발·판매 법인, 지분과 연결 범위, 비지배지분, 해당 사업의 매출·비용을 DART 보고서에서 확인하세요. 자회사 제품 전체 매출을 상장사 주주의 이익으로 동일시하지 마세요.
세 기업을 같은 기준으로 비교하기
| 비교 질문 | 필요한 근거 |
|---|---|
| 무엇을 파는가? | 제품·솔루션과 고객 계약 범위 |
| 어느 법인 실적인가? | 연결 범위·지분·비지배지분 |
| 수주가 언제 매출이 되나? | 기간·검수·진행률·취소 조건 |
| 이익과 현금이 함께 개선되나? | 영업손익·현금흐름·채권·재고 |
흑자 전환을 읽는 방법
가상으로 영업손실이 100억원에서 50억원으로 줄었다면 적자 축소이며 영업흑자 전환은 아닙니다. 순이익이 플러스여도 본업 영업손실이 남을 수 있습니다. 비교 기간과 연결·별도 기준을 맞추세요.
관계사 공급 기대·시연·양해각서를 확정 반복 주문과 구분하고, 공시되지 않은 ‘필수 편입’이나 ‘안정적 우상향’ 표현을 투자 근거로 삼지 마세요.
자주 묻는 질문
로봇 기업 여러 곳을 사면 분산 효과가 충분한가요?
제품과 사업 구조가 달라도 같은 고객의 투자 축소나 높은 성장 기대의 조정에 함께 노출될 수 있습니다. 종목별 사업 위험과 전체 테마 비중을 함께 확인해야 합니다.
자료 확인·최종 수정: 2026년 10월 12일 · 더스탁(TheStock).
THESTOCK · 다음 읽기
함께 보면 좋은 글
본문에서 이어지는 질문을 아래 글에서 구체적인 설명과 사례로 확인하세요.