IRP 세액공제 계산은 연금저축과 IRP의 공제 대상 납입액을 먼저 나누어야 합니다. 두 납입액을 단순히 합쳐 900만원까지 적용하면, 연금저축만 많이 납입한 경우의 결과가 잘못될 수 있습니다.
계산 순서와 공식
일반적인 본인 추가 납입을 가정하면, 먼저 연금저축 공제 대상은 납입액과 600만원 중 작은 금액입니다. 여기에 IRP 등 퇴직연금계좌의 공제 대상 납입액을 더하고 합산 900만원 한도를 적용합니다. 계좌 이전·ISA 전환 등은 별도 조건을 확인해야 합니다. 국세청 공제 대상·한도 안내
납입액으로 계산해 보기
본인 추가 납입액을 만원 단위로 입력하세요. 퇴직급여 이전·ISA 전환 추가 한도와 개인별 실제 세액은 반영하지 않는 설명용 계산입니다.
총급여 기준은 근로소득만 있는 경우입니다. 그 외에는 종합소득금액 기준을 확인하세요.
계산 금액은 실제 현금 환급액과 다릅니다.
납입 구성별 계산 예시
| 연금저축 납입 | IRP 납입 | 일반 공제 대상 합계 |
|---|---|---|
| 600만원 | 300만원 | 900만원 |
| 900만원 | 0원 | 600만원 |
| 400만원 | 500만원 | 900만원 |
| 0원 | 900만원 | 900만원 |
설명을 위한 계산으로, 퇴직급여 이전 등 공제 대상이 아닌 자금을 본인 추가 납입과 섞지 않는다고 가정했습니다. 일반 납입 한도와 공제 대상 한도도 구분하세요.
소득 기준과 공제율
근로소득만 있는 경우 총급여 5500만원, 그 외에는 종합소득금액 4500만원 기준을 확인합니다. 해당 기준 이하의 16.5%, 초과의 13.2%는 지방소득세를 포함한 설명입니다. 공제 대상 900만원을 적용한 계산 금액은 각각 148만5000원과 118만8000원입니다.
계산 금액은 확정 환급액이나 투자 수익률이 아닙니다. 실제 세액과 다른 공제, 이미 납부한 세금을 반영한 연말정산·신고 결과를 확인해야 합니다.
공제 이후에도 확인할 조건
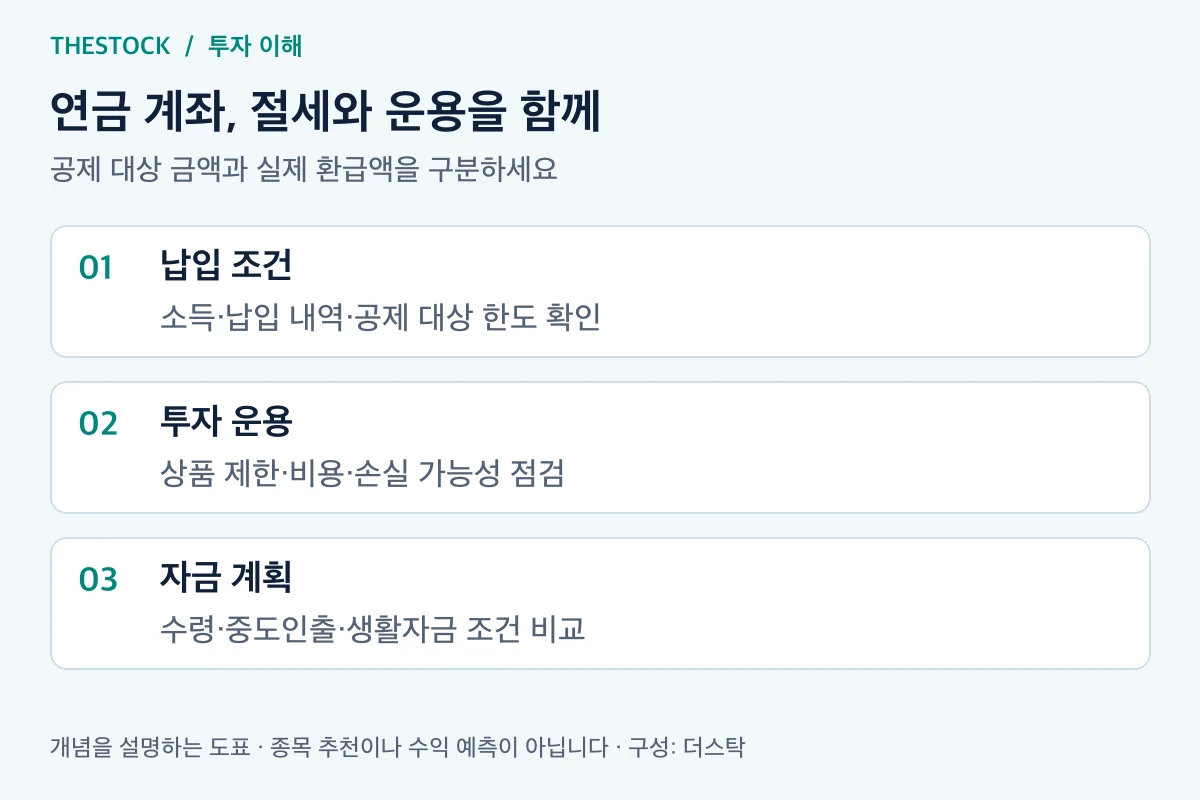
납입 자금은 장기간의 연금 자금 계획에 맞아야 합니다. 중도 인출 가능 사유와 해지 과세, 계좌 비용을 확인하세요. IRP의 위험자산 한도는 일반적인 70% 규정과 예외 적용 상품을 구분해야 하며, 나머지를 모두 원금 보장 자산이라고 표현할 수 없습니다. 연금계좌 운용 제한·상품 안내
자주 묻는 질문
148만5000원을 반드시 돌려받나요?
아닙니다. 특정 공제 대상 금액·공제율을 가정한 계산값입니다. 실제 환급과 추가 납부는 본인의 전체 세액 계산에서 결정됩니다.
자료 확인·최종 수정: 2026년 10월 12일 · 더스탁(TheStock).
THESTOCK · 다음 읽기