네비우스 실적은 AI 수요 확대와 투자금 회수 부담이 동시에 나타날 수 있음을 보여줍니다. 매출 성장률만 보면 빠르게 커지는 기업이지만, 설비 가동 지연과 현금 지출까지 함께 보면 주가의 다른 반응을 이해할 수 있습니다.
2026년 11월 13일 분석. 주가·시장 수치는 미국 현지시간 11월 12일 정규장 기준이며 이후 시간외 거래는 구분합니다. 기업 전망은 실적 확정값이 아닙니다.
네비우스 실적: 같은 분기에 서로 다른 숫자
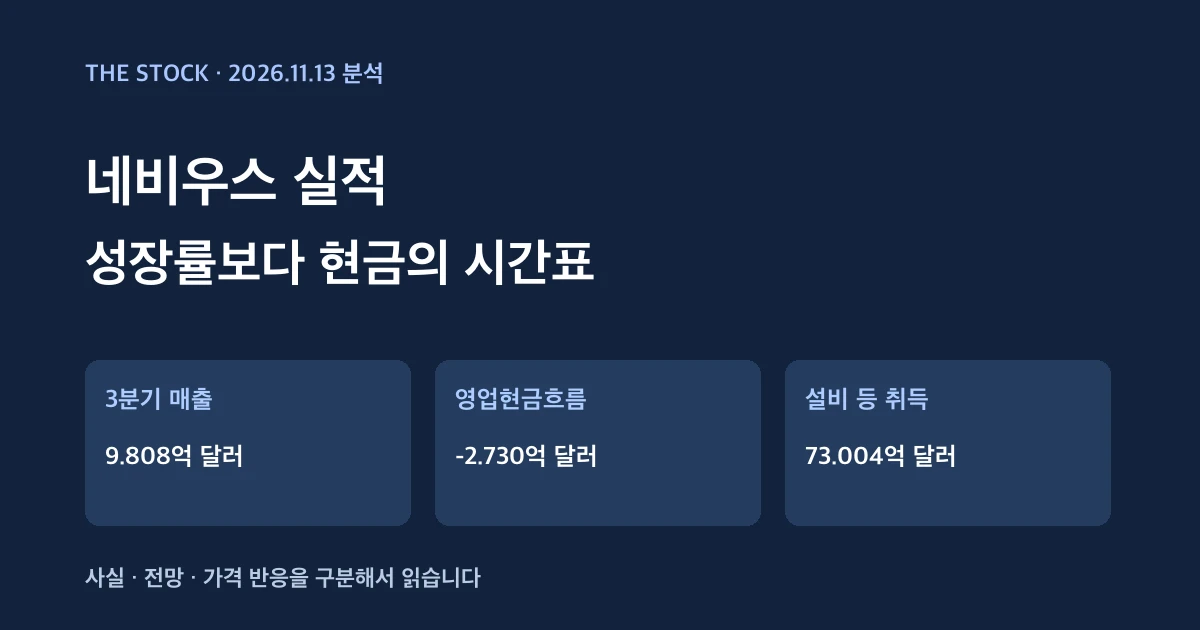
회사가 11월 12일 발표한 미감사 연결 실적의 대상 기간은 2026년 9월 30일 종료 3개월입니다. 아래 금액은 달러 기준이며, 조정 지표와 회계상 손익을 구분했습니다.
| 지표 | 금액 | 읽는 방법 |
|---|---|---|
| 매출 | 9억8,080만 달러 | 전년 동기 1억4,610만 달러 대비 약 +571% |
| 조정 EBITDA | 4억6,580만 달러 | 감가상각·금융비용 등의 영향을 조정한 비GAAP 지표 |
| 계속영업 순손실 | 3,750만 달러 | 회계상 최종 손익과 구분 |
| 계속영업 영업현금흐름 | −2억7,300만 달러 | 영업에서 실제 유출된 현금 |
| 유형·무형자산 취득 | 73억40만 달러 | 투자활동 현금 지출 |
조정 EBITDA는 회사가 정의한 비GAAP 지표로, 통장에 남은 현금이 아닙니다. 위 두 현금흐름 항목을 단순히 합하면 약 75억7,340만 달러의 유출이지만, 이는 해당 항목만의 계산입니다. 회사가 공시한 공식 잉여현금흐름이라는 이름을 붙여서는 안 됩니다.
조정 EBITDA는 플러스인데 현금이 왜 빠져나갈까?
손익계산서의 매출은 고객에게 서비스를 제공하고 회계 기준에 따라 기록합니다. 현금을 실제로 받는 날과 같지 않을 수 있습니다. 설비를 사는 지출도 당장 손익에 전부 들어가는 대신 사용 기간에 걸쳐 감가상각비로 나뉩니다.
따라서 사업 규모가 커지는 시기에 조정 이익은 좋아져도 매출채권 증가나 선행 투자로 현금이 줄 수 있습니다. 투자자는 이 차이를 설명하는 운전자본·감가상각·대금 회수 조건을 함께 봐야 합니다.
매출 성장의 성격: 반복 매출과 초기 구축 매출
회사의 3분기 주주서한은 약 3억2,500만 달러의 비반복 매출이 자산 경량화 모델의 초기 전개에서 인식됐다고 설명합니다. 이 금액을 모두 매월 되풀이되는 사용료처럼 연장하면 미래 매출을 과대평가할 수 있습니다.
단순 계산하면 이 비반복 금액은 분기 연결 매출의 약 33.1%입니다. 미래에 이 모델이 더 자주 매출을 만들 수 있다는 회사 전망과, 이번 분기의 같은 금액이 반복 확정됐다는 주장은 다릅니다.
가동 지연은 계약 취소와 다르지만 비용은 남는다
주주서한은 일부 제3자 시설의 인도 시점이 2027년 상반기로 옮겨졌고, 관련 계약은 유지된다고 설명합니다. 회사는 2026년 매출을 기존 30억~34억 달러 범위의 하단에서 예상했습니다.
시설을 늦게 켜면 서비스를 제공하고 매출을 기록하는 시점도 늦어질 수 있습니다. 그 사이 준비한 장비와 인력, 금융비용은 먼저 발생할 수 있습니다. 계약이 살아 있다는 점은 수요 측면에서 의미가 있지만, 가동 지연의 경제적 비용을 없애지는 않습니다.
THE STOCK · 다음 질문금리가 오르면 데이터센터의 현금 부담은 얼마나 달라질까?매출 인식 지연과 이자비용이 겹치는 구조를 설명합니다.자세히 읽기 →설비투자 전망도 함께 커졌다
회사는 2026년 설비투자를 약 270억 달러로 제시해 종전 200억~250억 달러 범위를 웃돌 것으로 예상했습니다. 2027년 초기 전망은 매출 120억~130억 달러, 설비투자 400억~450억 달러입니다. 두 기간 모두 회사 계획으로 실제 집행·실적과 다를 수 있습니다. 성장 목표와 그 성장을 위해 먼저 필요한 현금을 함께 읽어야 합니다.
선수금과 자산담보금융이 투자 위험을 없애줄까?
고객이 먼저 주는 선수금은 설비 투자에 도움이 됩니다. 그러나 서비스 제공 의무가 따라오는 자금이며 즉시 확정 이익은 아닙니다. 자산담보금융은 장비나 계약을 바탕으로 조달하는 돈이지만 이자·담보 조건·만기 위험이 남습니다.
회사는 2027년 투자 지출의 상당 부분을 선수금과 자산기반 금융으로 충당하겠다는 계획을 제시했습니다. 실제 체결 조건과 이용 가능 시점, 나머지 자금의 조달 방식이 중요합니다. ‘자금 원천을 제시했다’와 ‘필요한 현금을 모두 무조건 확보했다’를 구분해야 합니다.
THE STOCK · 다음 질문엔비디아의 경영 변화가 고객사에도 변수가 될까?장비 공급과 금융지원·지분투자의 경로를 나누어 봅니다.자세히 읽기 →더스탁 관점: 수요·납기·회수의 세 시계를 맞춘다
- 수요: 고객 계약과 실제 사용량이 유지되는지 봅니다.
- 납기: 전력·건물·장비의 준비가 같은 시점에 맞는지 봅니다.
- 회수: 고객 대금 유입이 투자와 이자 지출을 따라가는지 봅니다.
Reuters의 당일 마감 보도는 실적 발표 뒤 네비우스가 약 16.8% 하락했다고 전했습니다. 이 가격 반응은 성장률보다 가동·투자·회수 조건이 중요해진 상황으로 해석할 수 있지만, 하루 주가로 사업의 장기 성공이나 실패가 결정되는 것은 아닙니다.
자주 묻는 질문
매출이 571% 늘었으면 무조건 호실적인가요?
성장 자체는 의미가 있습니다. 다만 기저, 반복 매출, 이익과 현금흐름, 시장 기대를 같이 봐야 주가 반응을 이해할 수 있습니다.
시설 가동 지연은 고객 이탈인가요?
항상 그렇지는 않습니다. 계약 유지 여부와 서비스 시작일·보상 조건을 별도로 확인해야 합니다.
THE STOCK · 다음 읽기
함께 보면 좋은 글
시장 충격을 기업의 수요·투자·현금흐름으로 연결해 살펴봅니다.